
Donner du sens à votre patrimoine
Lettre des marchés – Octobre 2025
Depuis début 2025, les taux courts européens reculent fortement (-70 pb sur l’Euribor 3 mois) sous l’effet d’une BCE confiante dans la maîtrise de l’inflation, tandis que les taux longs se tendent (+36 pb sur le Bund), reflétant les inquiétudes liées aux tensions géopolitiques, au manque de coordination européenne et à la dette publique française. Aux États-Unis, la Fed a abaissé ses taux (3 mois : 3,94 %, 10 ans : 4,15 %), l’économie restant plus dynamique qu’en Europe.
Le dollar se stabilise autour de 1,17 $/€, affecté par la réduction des achats d’obligations américaines par la Chine au profit de l’or (+46,7 % depuis janvier).
Les matières premières restent contrastées : le cuivre grimpe de 20 %, le pétrole retombe sous 70 $.
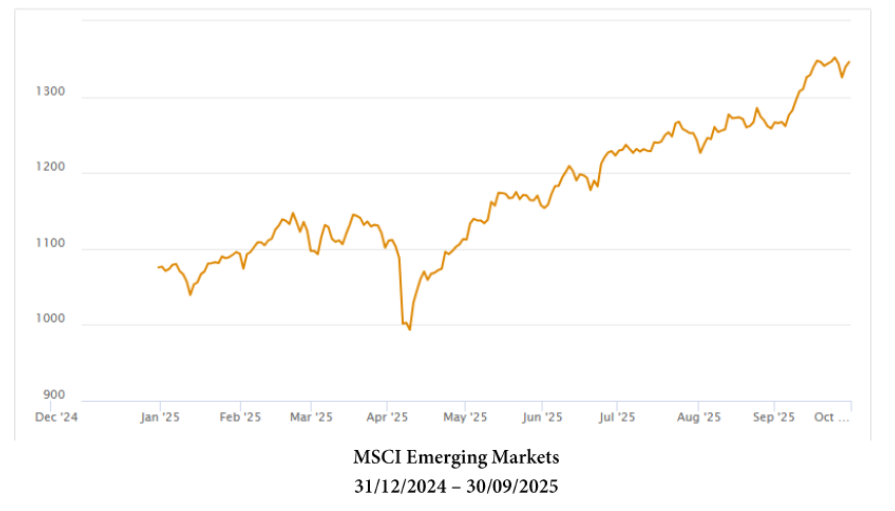
Sur les marchés actions, la tendance est globalement positive : Nasdaq +27,8 %, S&P 500 +13,7 %, Eurostoxx 50 +12,9 %, CAC 40 +8,2 %. Les valeurs technologiques dominent, mais les titres industriels français (Vinci, Safran, Air Liquide…) se redressent. Les marchés émergents accélèrent fortement, menés par l’Inde, le Mexique et la Chine.